为什么中美的机器人热潮有着本质不同
本文比较了塑造中美机器人产业的各种力量,并探讨具身智能领域的投资预期与商业进展的关系。
上周,宇树科技正式登陆资本市场,完成了今年中国科技领域最受关注的 IPO 之一。此次上市正值全球机器人产业发展的关键节点:创纪录的资本正涌入具身智能领域,与此同时,投资者也越来越关注一个问题——当前的估值是否已经跑在商业化现实之前。
在美国,Figure AI、Skild AI 和 Physical Intelligence 等公司已完成数十亿美元级别的融资,用于开发下一代具身智能技术。在中国,包括宇树科技、智元机器人(AgiBot)和Fourier Intelligence在内的企业同样吸引了大量资本,其背后既有市场化资金的支持,也有国家产业政策的推动。
在许多投资者看来,这似乎是一场全球性的机器人泡沫市场。 但我们认为,这是两个不同的泡沫。
中美两个市场都在经历估值攀升、融资规模扩大,以及资本竞相押注“下一个赢家”的热潮。然而,驱动这两个市场的底层力量存在本质差异。
过去一年,遨问创投持续研究和评估中国及美国的机器人与具身智能企业。我们的研究重点聚焦于机器人“大脑”、机器人“手”以及隐私解决方案等领域,我们认为,这些方向最有可能形成长期差异化竞争优势。其中,有两项结构性差异尤其值得关注。
1 估值调整遵循不同的规则
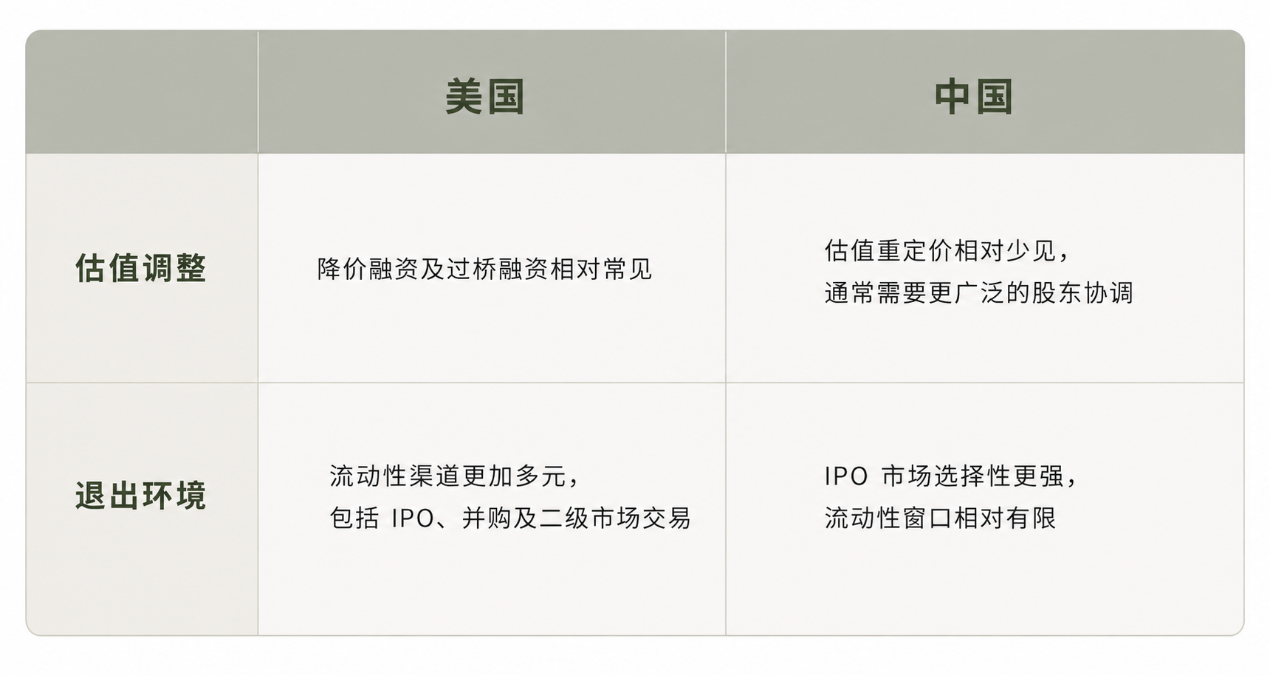
两个市场最重要的区别,不在于估值如何上涨,而在于当市场预期发生变化时,估值如何调整。
在美国,高估值并不一定会将企业困在原有的估值水平。估值重置通常被视为风险投资周期中的正常现象。必要时,企业可以通过过桥融资、结构化融资或降价融资(down round)进行资本重组、延长资金跑道,并继续推进业务发展。原有投资人可能接受股权稀释或更低的估值,而董事会则负有以公司及全体股东最佳利益为出发点的信义义务,即使这意味着公司需要以低于上一轮的估值进行融资。
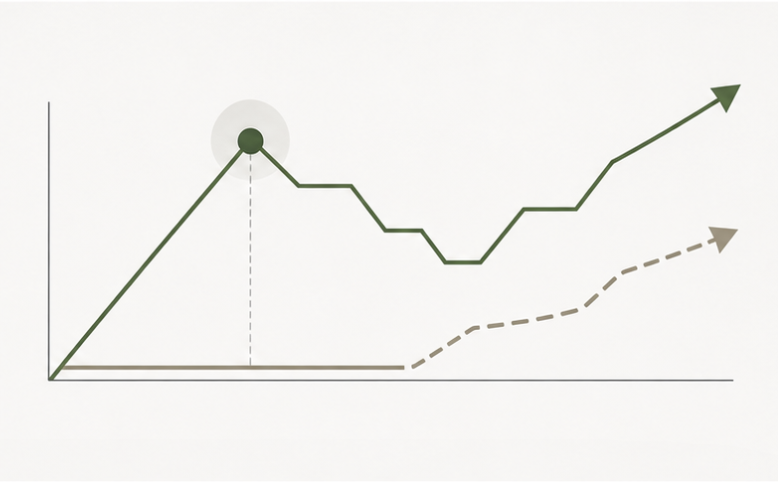
与此同时,美国市场对于企业失败的容忍度相对较高,市场出清也可能发生得更快,从而推动资本和人才向少数胜出者集中。最终脱颖而出的企业,则有机会实现快速规模化发展。
中国的情况有所不同,以低于上一轮的估值进行融资通常更为复杂。在实践中,资本重组往往需要更广泛的股东协调,同时还需处理合同中的反稀释条款。因此,估值重定价可能需要更长时间,降价融资也相对少见。相比正式调整资本结构,企业更可能面临通过业务增长消化上一轮估值、寻求更多战略支持,或推动行业整合的压力。
此外,由于创始人面临的声誉成本等因素,企业失败和退出的过程也可能更加缓慢,结果也未必像美国市场那样明确。一些企业可能选择继续参与竞争,而非快速退出市场,使资本、人才和市场份额在更长时间内分散于更多参与者之间。因此,市场可能需要更长时间才能整合并形成少数占据主导地位的赢家。
这一差异对于机器人行业尤为重要。开发底层核心技术的企业通常需要经历多轮融资,才能真正实现商业化规模扩张。能否持续获得后续融资,可能直接决定一家企业能否存续足够长的时间,将其技术潜力转化为商业价值。
2 通往流动性的路径不同
当前机器人产业所处的退出环境,与上一轮科技周期已经大不相同。在 2010 年代的大部分时间里,风险投资机构在进行投资决策时,可以相对合理地将 IPO 作为未来退出路径之一。如今,这一假设已经远没有从前那么确定。
经历 2021 年后的低迷期后,美国 IPO 市场已开始复苏。2026 年上半年,美国 IPO 融资额达到 1,142 亿美元。即使排除 SpaceX 上市的影响,融资额仍接近 2025 年上半年的三倍,表明市场的回暖并非由单一大型项目推动。与此同时,美国投资者仍拥有多元化的流动性渠道,包括 IPO、战略并购以及成熟的二级市场。不过,公开市场投资者的筛选标准也已明显提高,更加关注企业基本面以及清晰的盈利路径。 (来源:PwC)
中国则经历了不同的发展轨迹。随着监管趋严、IPO 审核节奏放缓,科技企业上市相较此前周期也更具选择性。尽管 2026 年第二季度中国内地及香港市场共完成 61 宗 IPO,但总融资额为 133 亿美元,同比下降 12%。 (来源:EY)
宇树科技本月的 IPO,为观察中国企业通过公开市场实现退出提供了一个及时的案例。然而,对于风险投资而言,IPO 只是实现投资回报的其中一个阶段。锁定期可能推迟现有股东实际退出的时间,而较高的公开市场估值也不一定能够在短期内直接转化为 DPI(实缴资本分配倍数)。对于风险投资机构而言,真正重要的流动性指标,最终仍在于这些账面价值何时能够真正实现,并以现金形式返还给投资人。
从更广泛的角度来看,机器人初创企业在真正实现流动性之前,往往还需要大量后续资本支持。
如今,商业验证往往早于财务流动性的实现。 一家机器人企业可能在 IPO 或被收购成为现实选择的数年前,就已经获得试点项目、战略制造合作伙伴或企业客户。对于机器人企业而言,如何为这一漫长的发展阶段持续提供融资,其重要性可能高于退出本身发生的具体时间。
今天,中美两个市场可能呈现出同样高涨的投资热情,但其背后对于投资者最终如何以及何时实现回报的假设并不相同。
超越表象看机器人投资热潮
机器人热潮经常被描述为一个全球性的投资周期。但实际上,它正在两个截然不同的风险投资生态中展开。
中国和美国正在投资许多相同的技术方向,并吸引着前所未有的资本投入,但两个市场在公司治理框架、资本结构和流动性路径方面存在明显差异。两种模式并不存在天然的优劣之分,而这些结构性差异本身,也无法决定最终哪个国家能够打造出最优秀的机器人企业。
对于同时评估中美两个市场投资机会的投资者而言,理解这些结构性差异,可能比预测最终由哪些企业胜出更加重要。
两个市场真正的区别,不在于技术本身的优劣,而在于支撑这些技术发展的资本市场。