关键材料替代:为什么铜正在成为一个创新问题,而不仅仅是采矿问题
在遨问创投,我们深入研究了AI数据中心的增长和更广泛的电气化如何重塑铜的需求,以及哪些技术和材料可能受益于铜价上涨。我们的研究考察了替代方案、材料效率以及电力基础设施的新路径。我们尚未发现合适的投资标的。这正是我们的投资方式:研究结构性趋势,深入理解其背后的技术和市场,并在合适的公司出现时做好做出审慎投资决策的准备。
全球向电气化的转型正在重塑对工业材料的需求。随着电动汽车、可再生能源、电网基础设施、人工智能数据中心和先进制造业的投资加速,越来越多的行业正在争夺同样的关键资源。
铜处于这一转变的中心。其卓越的导电性使其在电气化技术中不可或缺,从电动汽车和可再生能源到电网基础设施和数据中心。与此同时,需求增长速度快于供应响应速度,推动价格持续上涨,并暴露出结构性限制,包括矿石品位下降、矿山开发周期漫长以及地缘政治复杂性不断增加等。铜不再仅仅是一种大宗商品,而是正在成为工业增长的战略制约因素。
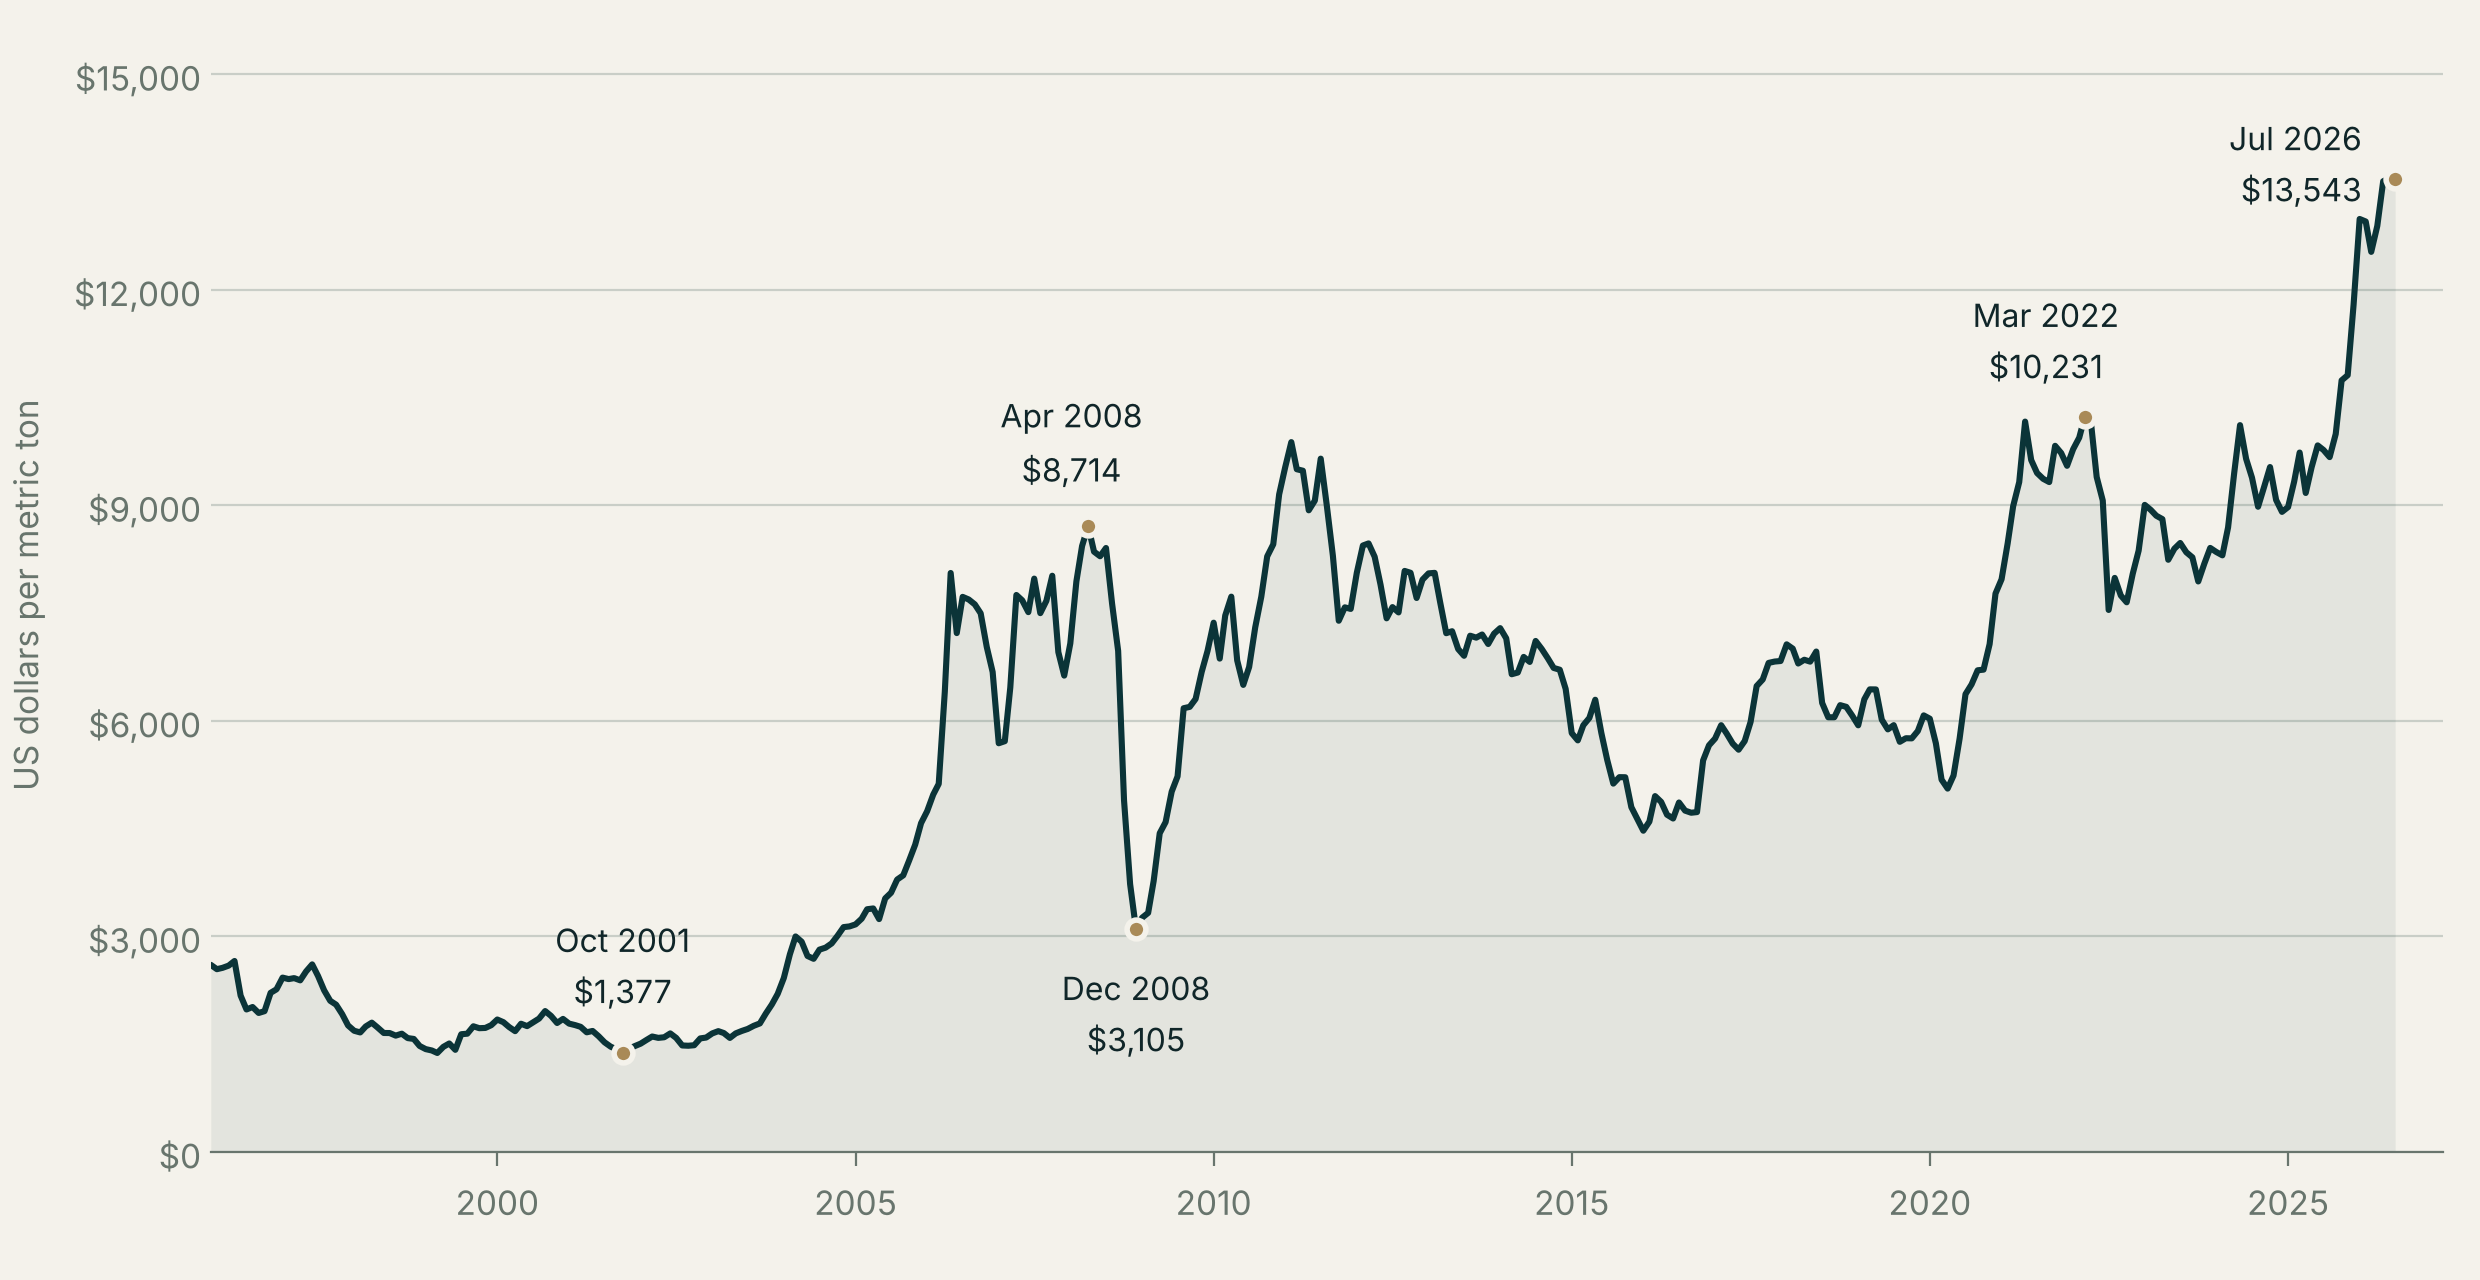
全球铜价,月均价,美元/公吨,1996–2026 年。资料来源:国际货币基金组织,全球铜价 [PCOPPUSDM],取自圣路易斯联邦储备银行 FRED;https://fred.stlouisfed.org/series/PCOPPUSDM,2026 年 10 月 4 日。
挑战超出了当今的市场条件。国际能源署估计,到 2035 年,已宣布的采矿项目可能只能满足预计铜需求的 70% 左右 (1),这凸显了未来供需之间的差距不断扩大。制造商越来越多地通过重新设计产品和制造系统来应对,以减少对受限材料的依赖,同时保持系统性能。
这代表了产业创新的更广泛转变。一些最引人注目的机会不是来自生产更加有限的资源,而是来自开发材料、制造技术和工程解决方案,使各行业能够以更少的关键资源实现同等甚至更好的绩效。
设计下一代电气系统
此外,工程越来越多地从优化单个材料转向围绕性能结果优化整个系统。铝为这种转变提供了一个令人信服的例子。尽管它无法与铜的导电性相媲美,但其成本约为铜的三分之一 (2),重量更轻且丰富,使其成为越来越有吸引力的替代品,可以重新设计产品以利用这些优势。这种方法已经在电力传输领域得到广泛应用,并正在扩展到电动汽车、电池系统、工业配电和电气设备领域。
我们在哪里看到投资机会
对于投资者来说,机会不在于材料本身,而在于使关键材料替代品在商业上大规模可行的技术。
这项创新涵盖了整个工程堆栈——从提高材料性能的导体合金和表面工程,到实现可靠系统集成的连接技术和先进制造,再到围绕替代材料特性而不是历史假设优化产品的人工智能模拟和数字工程工具。
总的来说,这些技术降低了性能、可靠性和制造权衡,而这些权衡历来限制了材料的替代。随着这些障碍的不断减少,替代材料在越来越多的工业应用中变得可行,从而扩大了公司采用替代材料的潜在市场。
超越铜:关键材料替代品的出现
铜只是更广泛的产业转型的一个例子。
在电池、半导体、永磁体、催化剂和先进制造领域,各行业越来越多地围绕材料重新设计产品,以提高成本竞争力、供应弹性和长期可扩展性,同时又不影响技术性能。
下一代工业创新将越来越多地通过应用材料科学、工程和制造方面的进步来定义,以从更丰富和具有战略弹性的材料系统中释放出更大的性能。因此,关键材料的替代正在从应对大宗商品价格波动的反应演变为一种战略能力,可以增强供应链的弹性、提高制造的可扩展性并支持电气化的持续扩张。
遨问创投 视角
我们相信关键材料的替代正在成为一种战略能力,可以增强供应链的弹性,提高制造的可扩展性,并实现电气化的持续扩张。
对于投资者来说,这创造的机会远远超出了单个商品的范围。它为新一代公司打开了大门,打造未来几十年支持电气化、工业弹性和先进制造业的技术。
(1) IEA (2024),“铜供应要求和 2035 年已宣布项目的预期供应”,IEA,巴黎。 https://www.iea.org/reports/global-ritic-minerals-outlook-2025/executive-summary
(2) FRED,圣路易斯联邦储备银行;国际货币基金组织,全球铝价 (PALUMUSDM) 和全球铜价 (PCOPPUSDM),月平均值,每吨美元。取自圣路易斯联邦储备银行 FRED; https://fred.stlouisfed.org/graph/?g=LpDM,2026 年 7 月 8 日。