从研究到A轮领投:国富氢能案例研究
本文是遨问2019年领投国富氢能A轮融资的案例研究,回顾了十年研究、为空气产品公司完成的两次行业评估,以及促使我们投资设备制造商的评分变化。原文撰写于2022年11月,并于2026年10月补充了国富氢能的后续进展。
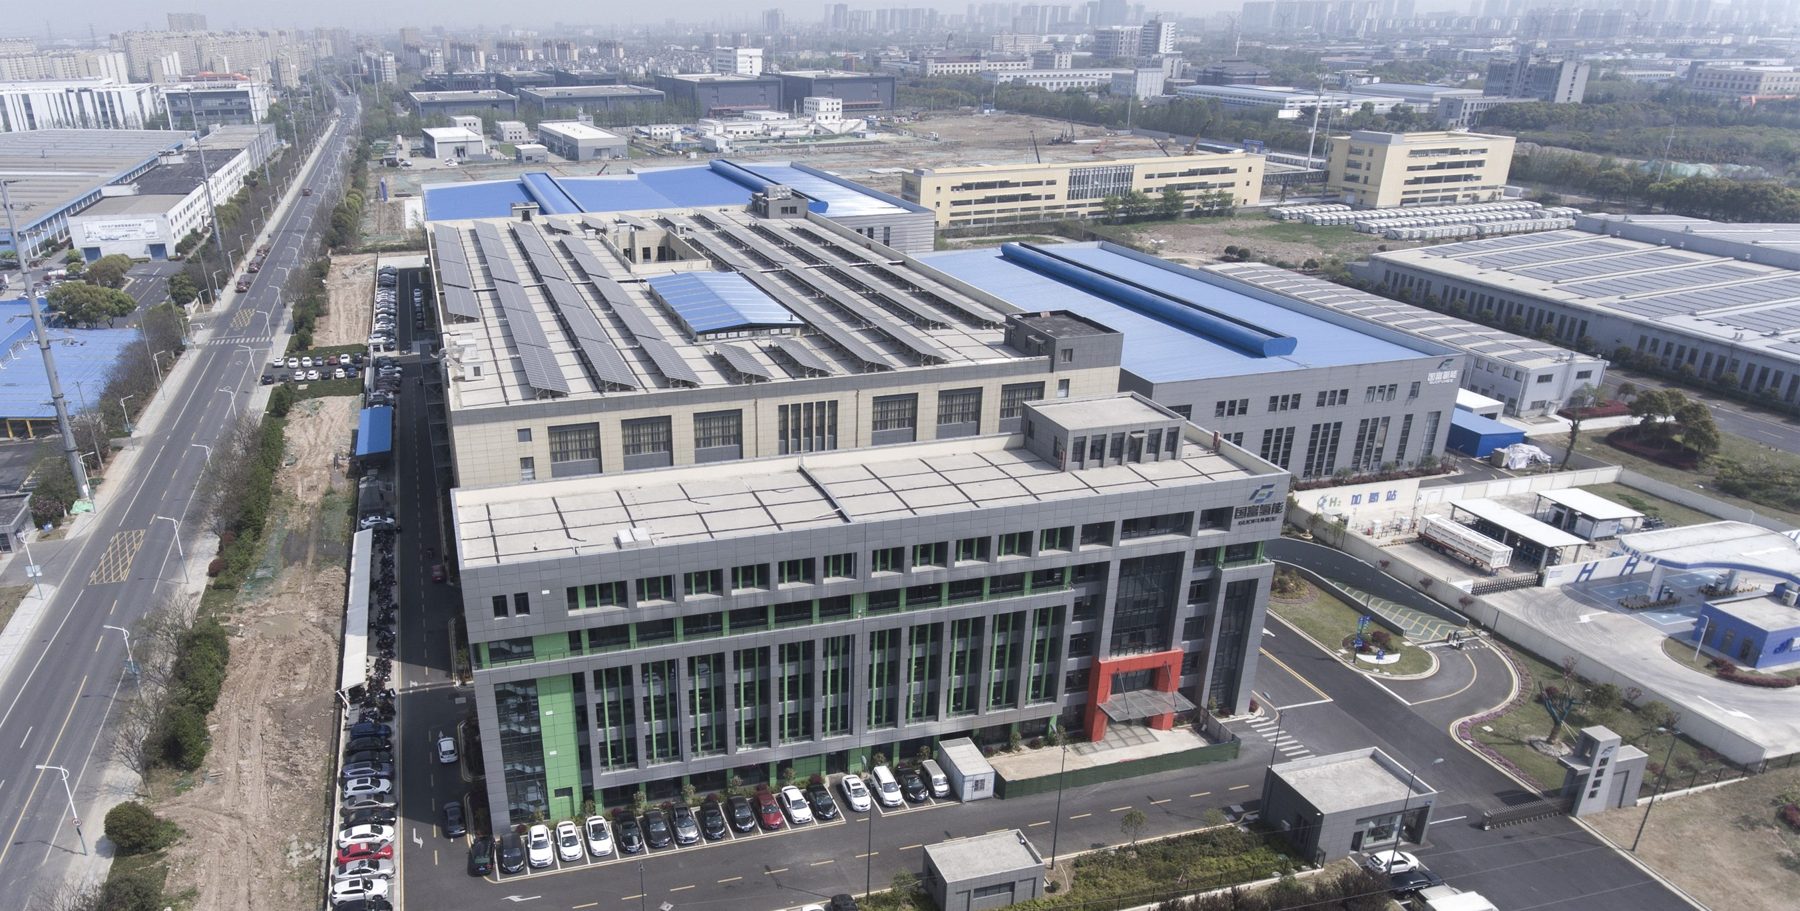
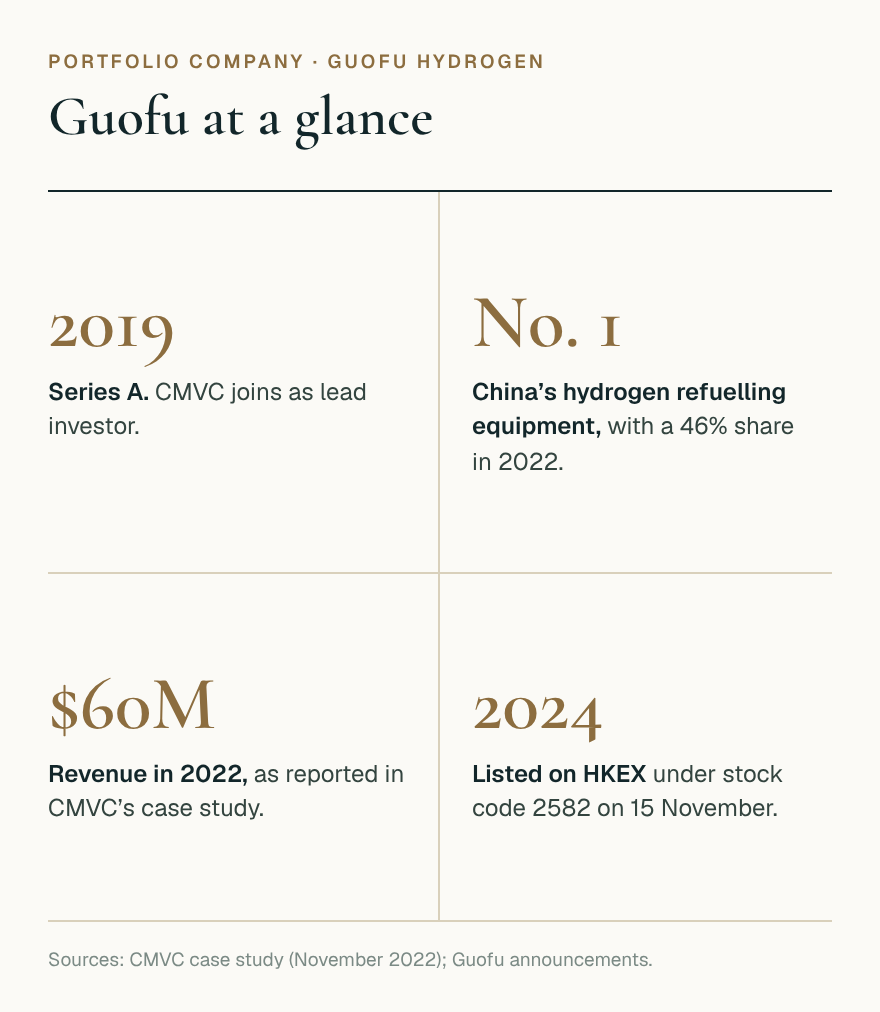
国富氢能(GuofuHEE)于2016年创立于江苏张家港经济开发区,设计并制造氢气制取、运输与加注设备。遨问于2019年作为A轮领投方投资了公司。本案例研究解释了我们为何等待十年才进入氢能经济,以及为何选择设备环节。
十年的持续观察
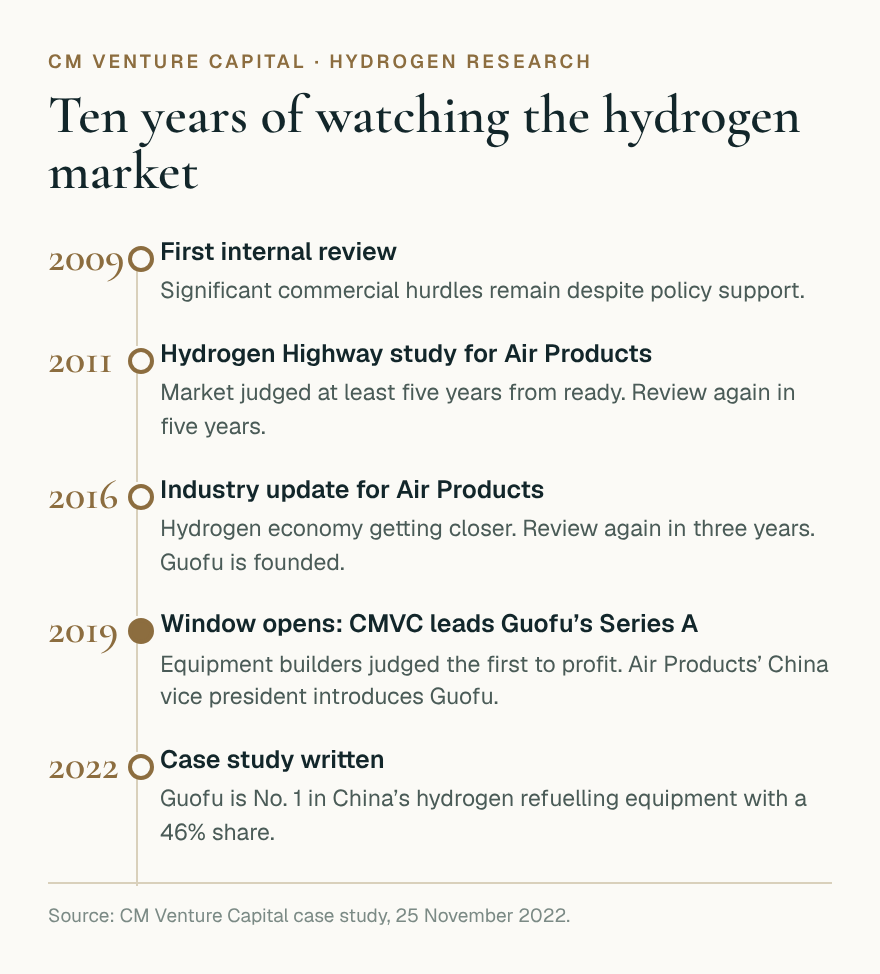
2009年遨问创立之初,我们首次评估了中国氢能市场,发现尽管有政策支持,商业化仍面临重大障碍:车载储氢系统无法满足用户对续航里程的期望,氢气成本是石油的三到四倍,燃料电池的成本接近内燃机的100倍;缺乏统一的规范和标准,也使氢能配送基础设施的投资风险过大。
政府的决心从未动摇。自第九个五年计划(1996–2000年)以来,氢能与燃料电池一直是中国五年规划的内容,资金主要来自国家863计划和973计划。但仅靠政策,并不能形成市场。
为空气产品公司完成的两次评估
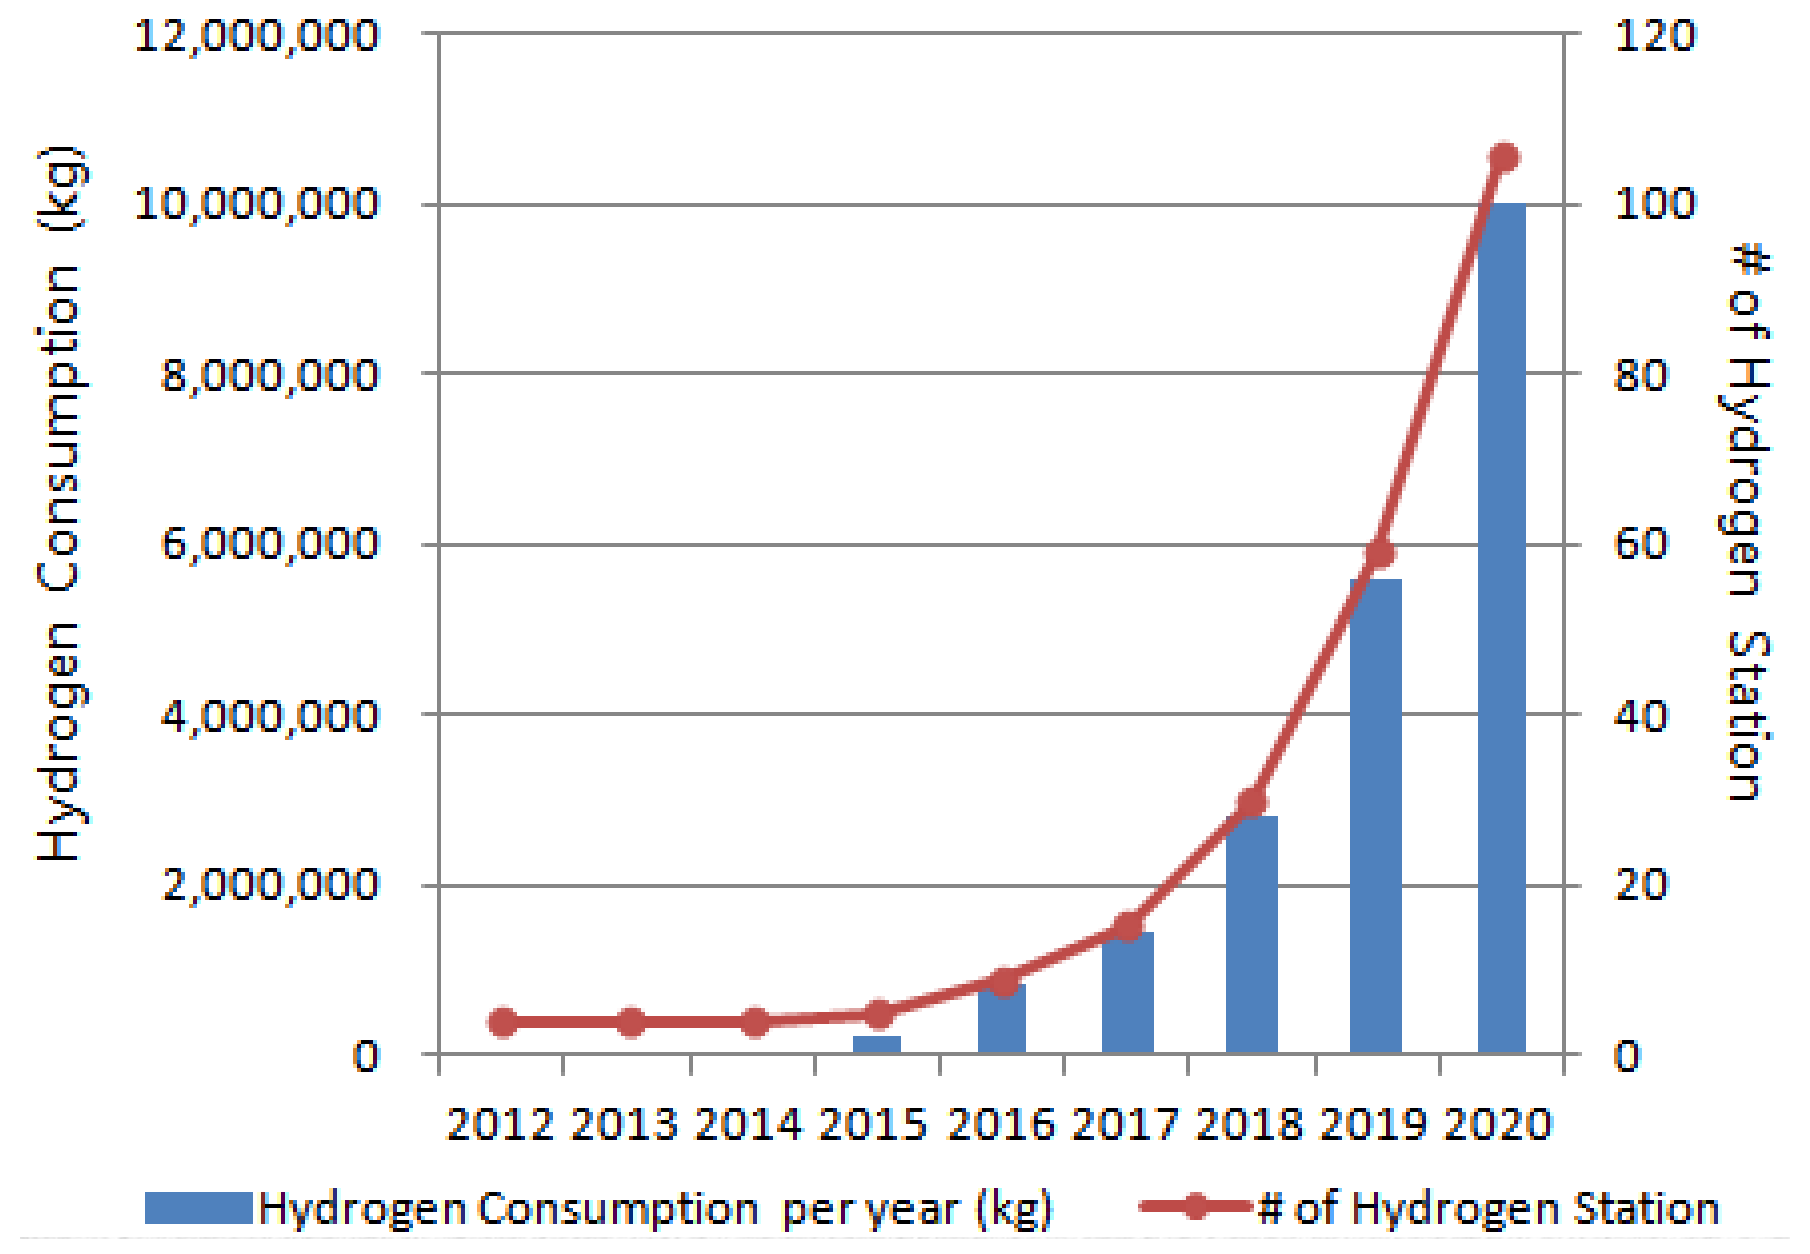
2011年,我们在名为“氢能高速公路”(The Hydrogen Highway)的咨询项目中为空气产品公司评估氢能行业。我们的结论是市场至少五年内尚未成熟,并建议公司五年后再次评估。研究包括对中国氢气消费量与加氢站数量的预测。
这一预测与后来的现实相当吻合。我们的模型预计2020年加氢站略多于100座;而到2020年底、2021年底和2022年底,中国分别约有110座、230座和约300座加氢站。
2016年,空气产品公司请我们更新评估。氢能产业链已更接近成熟,我们建议三年后再次评估。到2019年,我们也完成了自己的更新研究。
为何2019年不同
我们等待了十年,并在窗口打开时果断投资。
2019年,我们沿用2011年的七个维度来评估氢燃料电池投资:行业增速、投资回报、可扩展性、商业模式、时机、中国视角以及与基金的契合度。2011年,投资回报与时机被评为“差”;八年后,所有维度均被评为“好”。
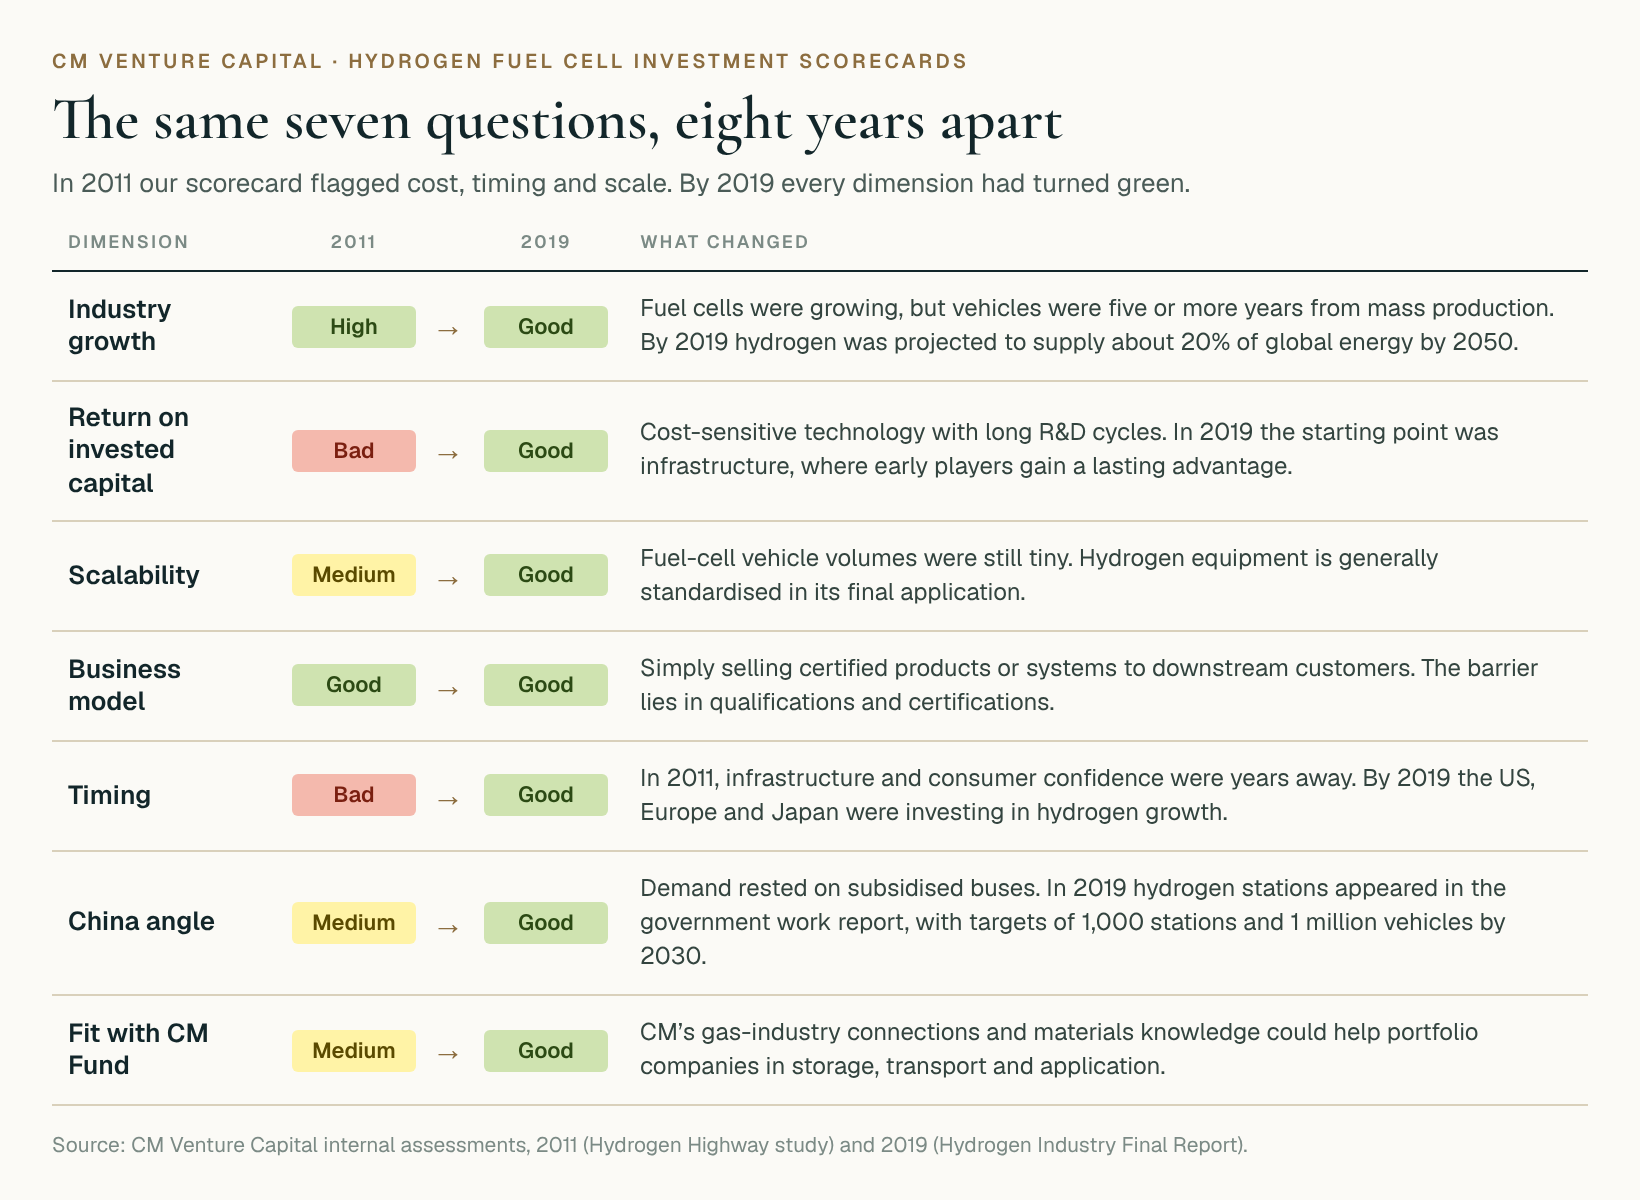
变化主要来自企业之外。美国、欧洲和日本都在加大对氢能的投入,2019年中国政府工作报告也将加氢站建设列为重点。我们的评分表记录了到2030年至少建成1000座加氢站、推广100万辆燃料电池汽车的目标,以及对加氢站和车辆建设方的补贴支持。
押注设备环节
我们判断,氢能经济中率先盈利的环节将是设备制造商。氢能设备在终端应用中通常较为标准化,商业模式就是销售经过认证的产品,壁垒在于资质与认证。我们认为,早期进入者将在随后的高速增长中占据显著的市场优势。于是,我们开始接触这一领域的初创企业。
空气产品公司中国区副总裁将国富氢能介绍给我们。经过交流,我们于2019年以领投方身份参与了其A轮融资。
国富氢能的现状
到2022年底我们撰写本案例研究时,国富氢能已是中国第一大加氢设备供应商,占该市场46%的份额,当年营收约6000万美元,其中约三分之一的份额来自车载储氢瓶。公司正在进入电解槽市场,有望交付中国首套国产氢液化工厂设备,并计划于2023年上市。
国富氢能于2024年11月15日在香港联交所上市,并于2025年3月纳入恒生综合指数。我们将继续探索氢能经济中的其他投资机会。