碳化硅有个盈利难题。这是我们的破解之道
本文改编自泰科天润(Global Power Technology)创始人兼CEO陈彤于2026年11月1日在北京顺义8英寸碳化硅产线封顶仪式上的发言。自2017年遨问创投投资以来,公司已走过很长的路,当时它只有一条4英寸的实验线。
陈彤的观点让我们深有同感。西方最知名的碳化硅(SiC)企业Wolfspeed于2025年6月申请破产保护(Chapter 11)。它同时借债建设多座新的200mm晶圆厂,纽约工厂又出现投产延误,随后遇上电动汽车和工业需求放缓,以及中国企业竞争加剧。对我们而言,教训是:没有盈利的产能是脆弱的。
中国碳化硅(SiC)产业已走过二十年,问题已经变了。如今的问题不再是我们能否把技术做出来,而是客户需求能否为它买单。在我们位于顺义的8英寸产线封顶仪式上,我围绕两个直截了当的问题展开演讲:碳化硅能赚钱吗?值得做吗?我的回答分两部分:拉动碳化硅8英寸衬底降低成本,用高压碳化硅MOSFET提升价值。
同一条曲线上的三个时代
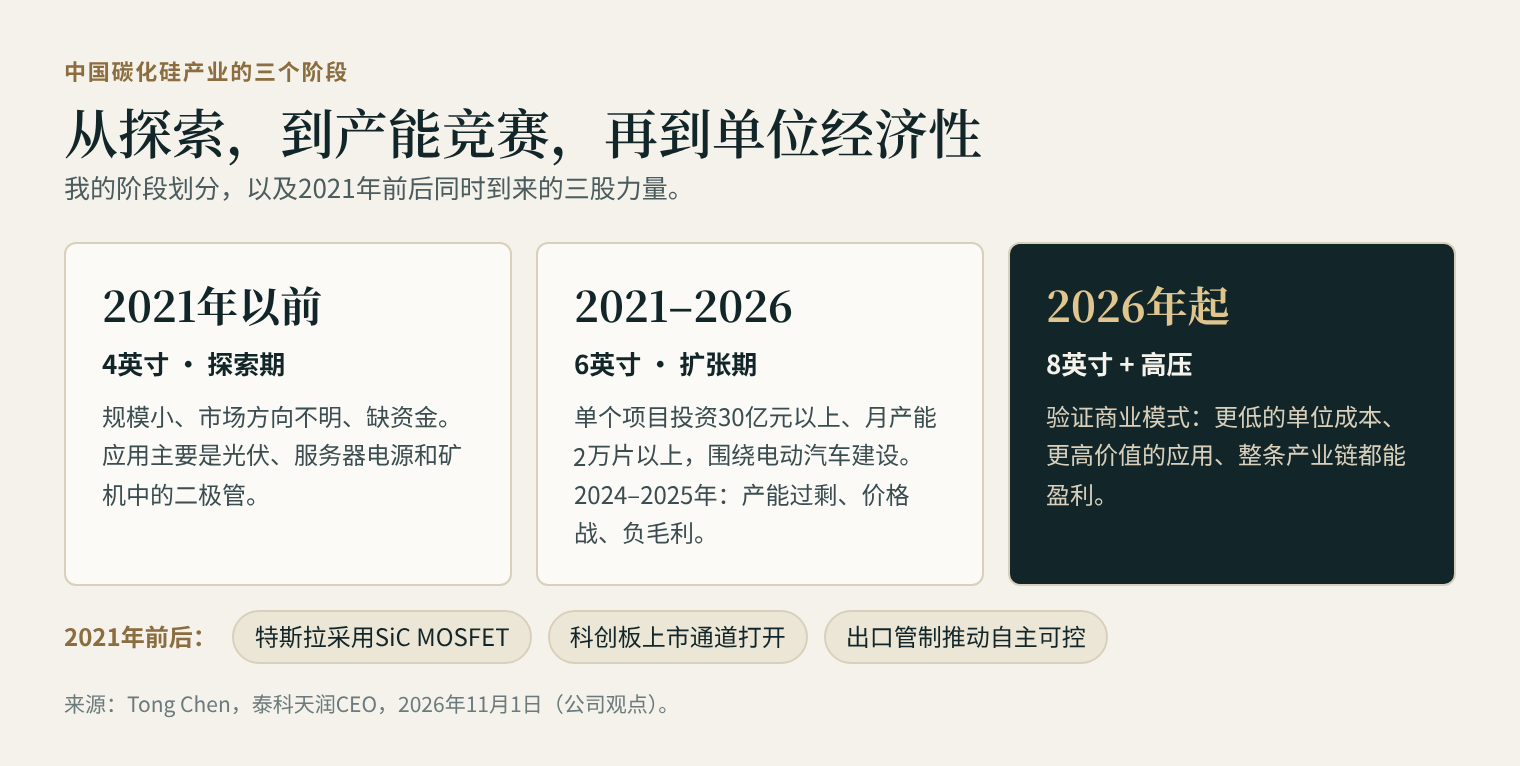
我把这个行业分为几个阶段。2021年以前是4英寸时代:规模小、缺资金,市场方向也不明朗。应用主要是光伏、服务器电源和矿机中的二极管。泰科天润成立约十五年,第一个十年就是在这样的环境里积累工艺。
2021年前后,三股力量同时到来:特斯拉把碳化硅MOSFET用于电动汽车电控,科创板为尚未盈利的科技企业打开上市通道,国外对芯片供应的管制使国产供应成为优先事项。资本随之涌入。典型的新项目投资30亿元人民币以上,规划月产能2万片以上,个别项目高达100亿元,且多数围绕电动汽车、基于6英寸晶圆设计。
到2024—2025年,这些产能陆续释放。中国碳化硅衬底、外延和晶圆制造的产能各自超过200万片/年,在当前6寸衬底材料的技术水准上,产能供过于求,于是各家只能价格没有下限地面对市场,大型晶圆厂以负毛利出货,看不到盈利的希望。
缺失的那笔账
这轮热潮有一个简单的缺陷。许多扩产计划用新能源汽车销量乘以单车碳化硅用量,再据此建厂。这等于假设每辆电动车都需要碳化硅,但事实并非如此。电动汽车和工业客户都并非非用碳化硅不可。如果碳化硅太贵,他们可以继续使用硅基IGBT,或者重新设计系统。特斯拉在2023年投资者日表示,其下一代动力总成的碳化硅用量将减少75%,而性能和效率不受影响。这是一个提醒:碳化硅性能优异,但成本仍是大规模应用的障碍。
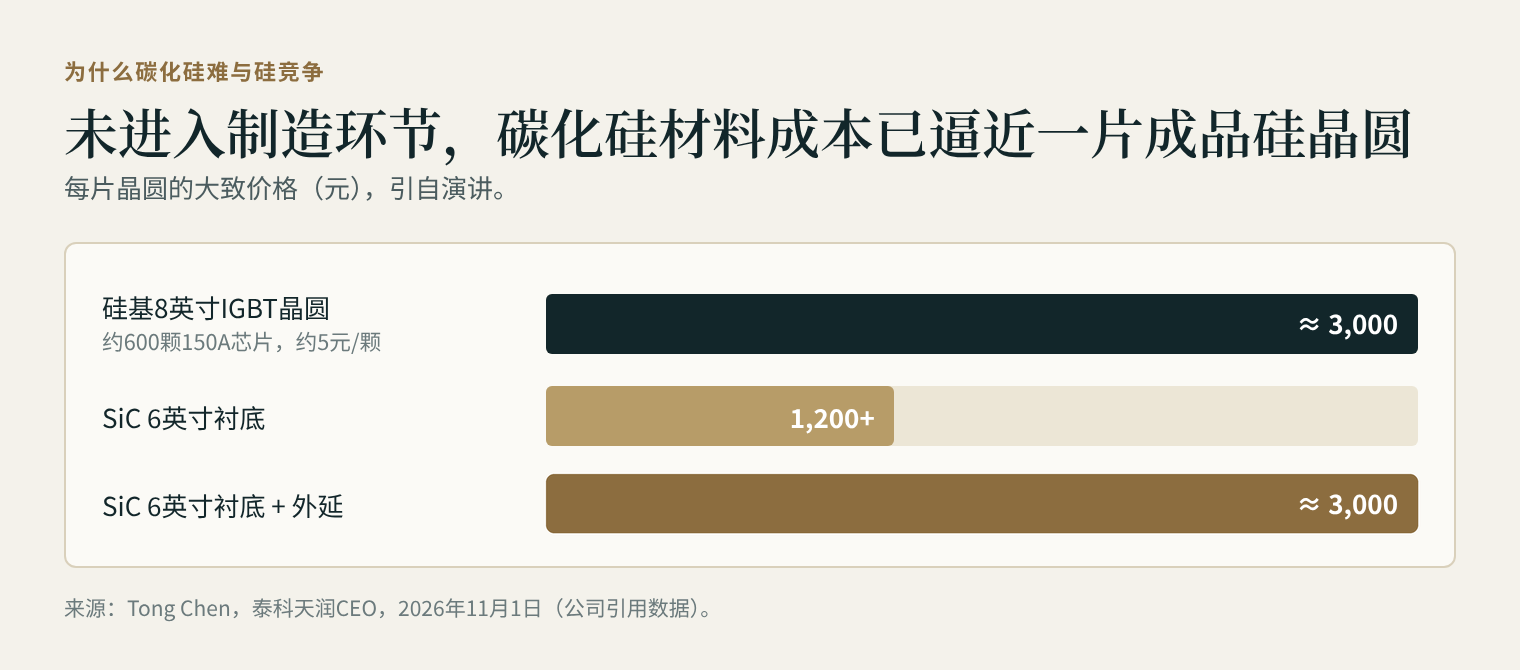
硅基基准线毫不留情。一片8英寸硅IGBT晶圆售价约3,000元,可出约600颗150A芯片,每颗约5元。再看碳化硅:6英寸衬底约一千多元,加上外延近3000元,这还没有开始任何晶圆制造工序。仅材料成本就接近一片成品硅晶圆的价格。下游的光伏和电动汽车行业同样竞争惨烈,不断要求降价,因此留给晶圆制造环节的利润空间很小。
重资产让情况更糟。评价一座晶圆厂,不能只看每片晶圆的加工收入;折旧、人工、水电气和维护还要计入,庞大的固定成本即使在出货量可观时也可能让企业持续亏损。
转向8英寸,瞄准高压应用
2024年,我们做了两个决策:一是小步快跑地推进大尺寸碳化硅技术发展;二是开发高压MOSFET并同步开展应用方案研发。这种克制是有代价的。竞争对手动辄投入数十亿元,投资者和团队内部都曾施加压力,而我们既没有同等的资金,也不愿意靠多年的巨额亏损去换取负毛利的销售规模。
当前我们的8英寸项目还在建设期,但是我们未来两年内的目标经济模型很明确:
| 项目 | 目标 |
|---|---|
| 衬底加外延 | ≤ 3,500元/片 |
| 完成器件制造后的晶圆出货价 | 6,500元/片 |
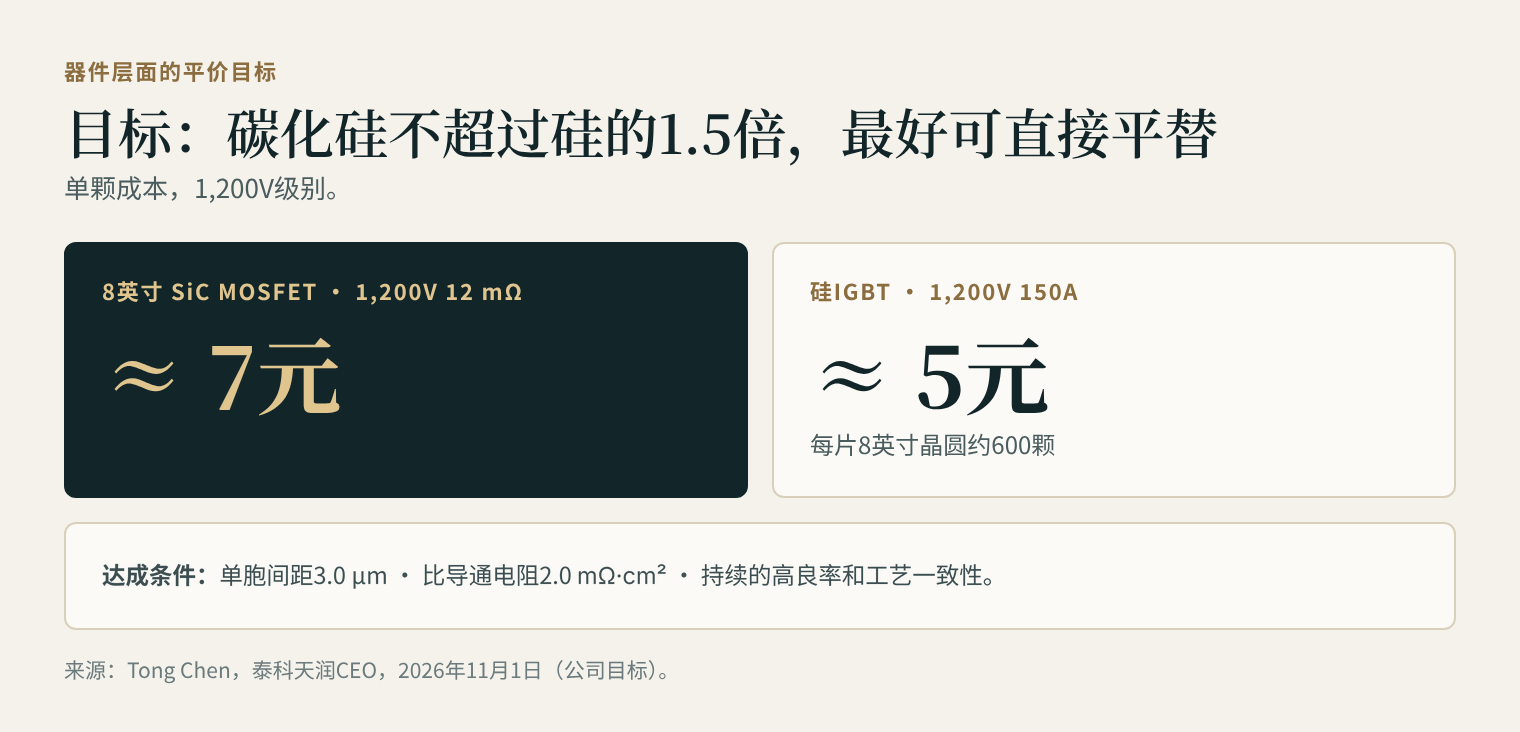
在器件层面,目标是接近硅基IGBT的平价。而要做到这一点,碳化硅MOSFET的设计和工艺水平,需要单胞间距3.0 µm、比导通电阻2.0 mΩ·cm²,同时产线的良率管控要做到极致,以保证持续的高良率。碳化硅可以因为性能优势略贵一些,但很难长期维持比硅贵数倍的价格。我希望它不超过硅器件的1.5倍,最好接近平替;这将是国产碳化硅突破百万片/年的必要条件。
高压:碳化硅难以替代之处
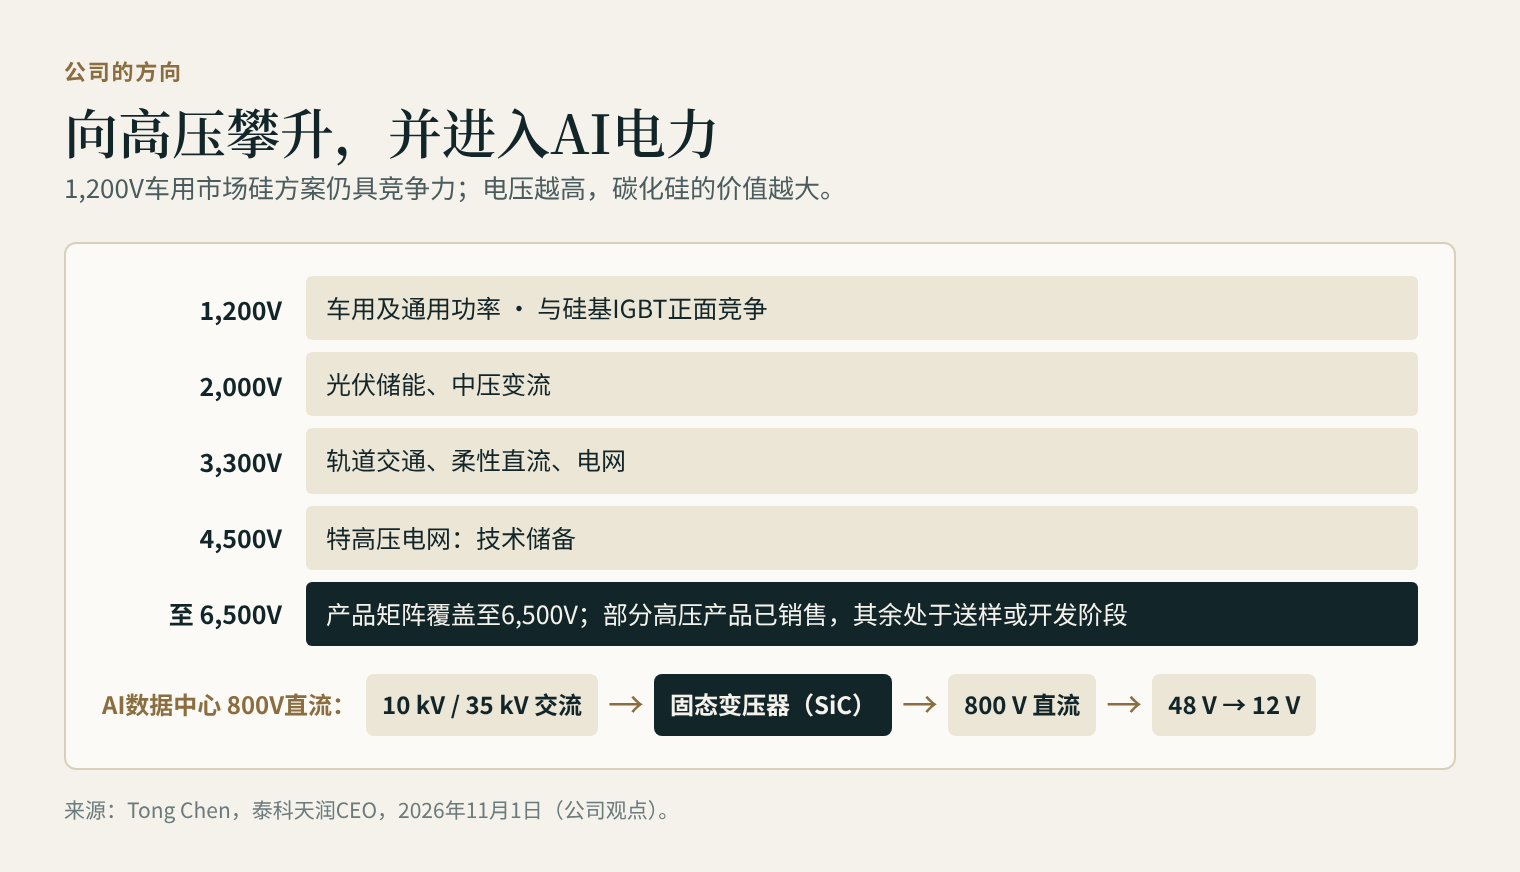
在1,200V车用市场,硅方案让碳化硅在价格上不敢松懈。电压和频率更高时,碳化硅的物理优势才最能体现。我们的MOSFET产品现已覆盖750V至6,500V,演讲中展示了2,000V(光伏储能和中压变流)、3,300V(轨道交通、柔性直流和电网)和4,500V(特高压电网技术储备)的晶圆测试曲线。部分高压产品已开始销售,其余仍处于送样或开发阶段。
有一点提醒,对我们自己也对整个行业:实验室里领先的参数不等于量产竞争力,不能为了追求指标而牺牲可靠性。我们的6英寸平台良率超过90%,并通过了严苛的可靠性考核,具有非常优异的Vth和结温的稳定性特性。
AI电力机遇
我最看好的增长点是AI数据中心。摩根大通2026年的一份研究报告认为,AI服务器功耗持续攀升,迫使行业转向800V直流架构,并重塑电网、机柜和储能全链路的功率半导体。在把10 kV或35 kV电网电能转换为800V直流的固态变压器(SST)中,硅IGBT没有用武之地,只有碳化硅可行。当前的固态变压器受制于可靠性和成本,很多方案围绕进口的1,200V器件或模块设计。国产高压、高频碳化硅MOSFET可以同时解决这两个问题,我们也希望与国内电源和电力设备企业合作,围绕更高电压的器件重新设计系统,降低复杂度、改善经济性。在我看来,AI的电力天花板,归根结底是碳化硅问题。
整条产业链都要盈利
产业要发展,我们需要的不只是便宜的材料。衬底和外延企业在我们的目标价格下仍必须盈利、扩产并持续供货;否则材料价格会反弹,我们的商业模式也会失效。因此我们的投资节奏必须与衬底、外延和器件制造的成熟度相匹配,因为任何一个环节扩张过快,都会先承担无法回收的成本。盈利必须来自全产业链共同降本,而不是某个环节持续亏损。碳化硅也不应只围绕汽车,电网是下一个领域。
我们的路线图分三个阶段:2011年至2021年为探索期,2021年至2026年为6英寸扩张期,2026年起依靠8英寸和高压,把碳化硅做成一个赚钱的行业。未来三到五年,我们计划依托北京的8英寸产线和高压产品组合,切入固态变压器等应用,把多年的技术积累转化为可持续的盈利。